
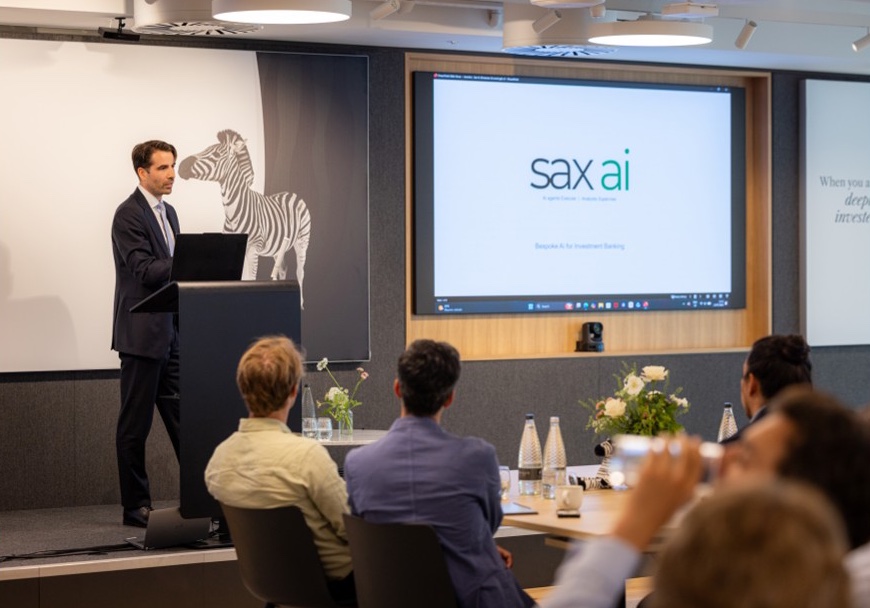
Los inicios: de la banca de inversión al KYC
Sax AI nace en 2024, pero la idea venía de antes. Sebastien Cleirens, uno de sus fundadores, había trabajado en banca de inversión, en el área de Data Advisory y M&A de BNP Paribas en Londres, y después en una startup de inteligencia artificial entre 2022 y 2023. Allí vio el potencial de la tecnología, pero también un riesgo: si desarrollar software iba a ser cada vez más rápido y barato, la forma de protegerse era trabajar en una industria con barreras altas y en la que él fuese de verdad un experto.
Ese terreno fue la banca de inversión y, dentro de ella, el KYC (know your customer): el proceso con el que un banco comprueba quién es su cliente, quién está detrás de una empresa, en qué países opera y si sus operaciones son lo que dicen ser. Según Sebastien, en un gran banco entre el 1 % y el 2 % de la plantilla se dedica a estas tareas, y la presión regulatoria ha disparado su coste. Además, es un proceso en el que los resultados son bastante “blanco o negro”, lo que permite que la IA haga el trabajo y que una persona compruebe que está bien. Con ese planteamiento calculaban multiplicar al menos por cuatro la productividad de los equipos.
Detrás de la decisión de emprender también hay una historia personal. Sebastien jugó al fútbol a nivel semiprofesional hasta los 21 años y creció hablando de negocios con su padre, emprendedor toda su vida y con proyectos fuera de Europa. “El camino de un futbolista se parece mucho al de un emprendedor: mucho sacrificio y mucho trabajo para un resultado que llega muchos años después”, explica. Lo que le mueve es construir algo propio y distinto.
La empresa hoy: la IA ejecuta, el analista supervisa
Sax AI ha desarrollado una plataforma de ejecución de KYC: la inteligencia artificial hace el trabajo y el analista pasa a supervisarlo. Lo que la diferencia es cómo entra en cada cliente. El equipo envía a sus propios analistas de KYC y a sus ingenieros al banco durante unos tres meses para entender no solo las reglas que hay que cumplir, sino cómo se aplican en la práctica. Con eso adaptan los agentes a cada entidad y consiguen automatizar con más precisión que el proceso manual.
La plataforma se conecta a los sistemas de gestión de casos o CRM que ya usa el banco. “No cambiamos los sistemas del banco ni su forma de trabajar. Lo que aportamos es una IA que sustituye la ejecución manual”, resume Sebastien. Enfrente tienen, por un lado, a los proveedores de software de KYC que añaden funciones genéricas de IA a sus productos y, por otro, a las consultoras que ofrecen servicios gestionados, más baratos pero igual de manuales.
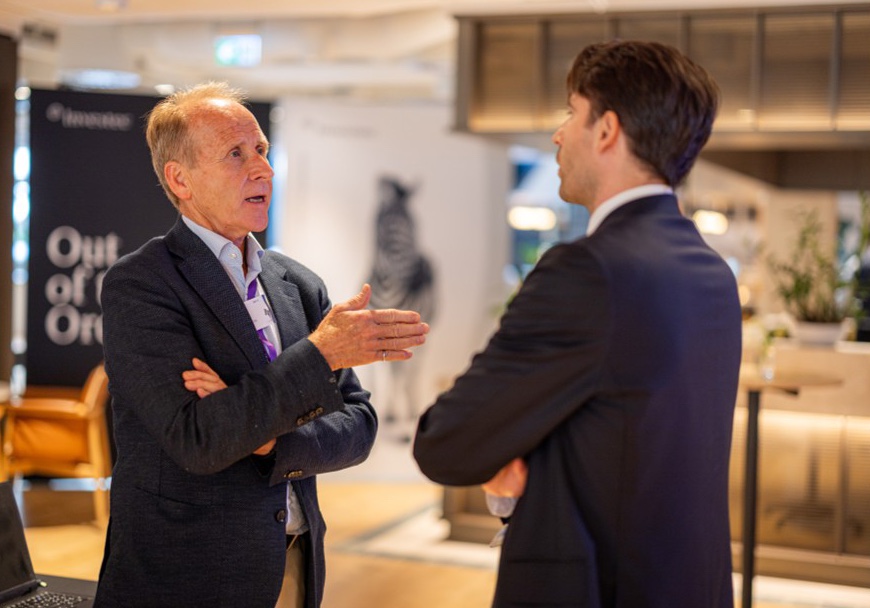
Entre los hitos recientes destaca el contrato a tres años con Investec, banco de inversión con sede en Reino Unido y Sudáfrica, que ya les está pidiendo ampliar el trabajo a otras áreas y nuevas funcionalidades. “Cuando un cliente quiere más productos tuyos, es la mejor señal”, apunta. La compañía está, además, en procesos con algunos de los mayores bancos internacionales junto a sus partners.
El punto de inflexión, cuenta, fue la llegada de ChatGPT en noviembre de 2022. Antes, una startup podía ofrecer a un banco mejorar un proceso un 20 %; con esta tecnología la mejora es de otro orden de magnitud, y eso es lo que lleva a un banco a asumir un riesgo que antes no habría aceptado.
Para el próximo año, el objetivo es construir una cartera de oportunidades sana y equilibrada, con bancos de distintos tamaños, y acelerar en las boutiques de banca de inversión con un producto más estandarizado y fácil de implantar. En el sector ve dos caras: modelos de IA cada vez mejores, que juegan a su favor, y mucho ruido. “Hay empresas que llevan veinte años sin innovar y de repente todas tienen agentes de IA”, dice. Por eso trabajan con partners que les ayudan a explicar a los bancos en qué se diferencian.
El camino con Swanlaab: pricing, foco y partners
Sebastien conoció a Swanlaab en marzo de 2025, a través de la introducción de otro fondo. Desde entonces, la relación se ha centrado en tres temas: cómo poner precio a un producto innovador en un sector tradicional, dónde dedicar el tiempo y cómo trabajar con los partners.
El pricing es, para él, uno de los retos más difíciles: “Si llegas a un banco con una tecnología innovadora y además con un modelo de negocio innovador, generas incertidumbre. Les gusta saber exactamente lo que les va a costar”. Con Verónica y Mark han trabajado ese equilibrio y también el foco: en ventas a grandes bancos, con ciclos muy largos, es fácil dedicar demasiado tiempo a un solo cliente. A eso se suma la estrategia con firmas como EY o Deloitte: cómo plantear esas alianzas y en qué momento de la empresa tienen sentido.
Si tuviera que definir a Swanlaab en una palabra, sería engaged. “Si necesitas una introducción con un banco o ayuda con el pricing, hablas con ellos al día siguiente. La vida del emprendedor es bastante solitaria, y eso es justo lo que necesitas”. A un founder que esté valorando su entrada le daría un consejo directo: si hay dinero en la mesa, cógelo, y si buscas inversores que aporten valor de verdad, Swanlaab es una buena opción.
Detrás del founder: la presión convertida en motivación
Lo que más disfruta de ser fundador es la responsabilidad de crear y ver crecer algo hecho a su manera. Lo que más le cuesta es saber cuándo parar. Se lo plantea como un deportista de élite: no se puede correr todo el día y descansar forma parte del proceso. Lo que peor lleva es la parte administrativa, porque le quita foco, “y el foco es la clave de un founder”.
Dice que no siente la presión como algo negativo. Competir desde muy joven le acostumbró a estar bajo el foco, y la transforma en motivación. Su único ritual es jugar al fútbol y al tenis cada semana, y rodearse de gente muy profesional con la que se lleve bien: “No quieres pasar el día trabajando con gente con la que no irías a cenar”.
Como referentes no cita a fundadores famosos, sino a sus padres. De su padre aprendió a ver el lado bueno y el malo de emprender: la incertidumbre del día a día cuando eres tú quien pone el capital y hay una familia que depende de ti.
Propósito y futuro: del KYC a todo el middle office
El KYC es solo el punto de partida. La ambición de Sax AI es llevar el mismo modelo al resto del middle office de los bancos y convertirse en una compañía multiproducto, líder en Londres y en Nueva York, su próxima expansión, con partners que lleven su producto a todo el mundo.
Reflexiones finales: “solo necesitas un sí”
A quien quiera emprender le recomienda pasar antes por una startup pequeña, aprender, equivocarse allí y comprobar si le gusta ese estilo de vida. Y, una vez dentro, no buscar demasiada aprobación en los asesores: “Al principio es normal ser el único que cree que algo se puede hacer. Si preguntas, la gente será más racional y te pondrá pegas”. Su receta es menos vídeos y podcasts sobre founders y más acción: tomarse seis meses, aislarse del ruido con un par de personas y lanzarse.
Si tuviera que resumir su camino en una palabra, sería resiliencia. “Necesitas visión y entender tu mercado, pero sobre todo resiliencia: te pueden decir que no mil personas, y solo necesitas un sí”.
Si quieres seguir de cerca cómo avanza Sax AI, puedes hacerlo en LinkedIn: linkedin.com/company/sax-ai
